消费级 AI 的变现困局:付费用户仅 2.2%,月均支出 31 美元
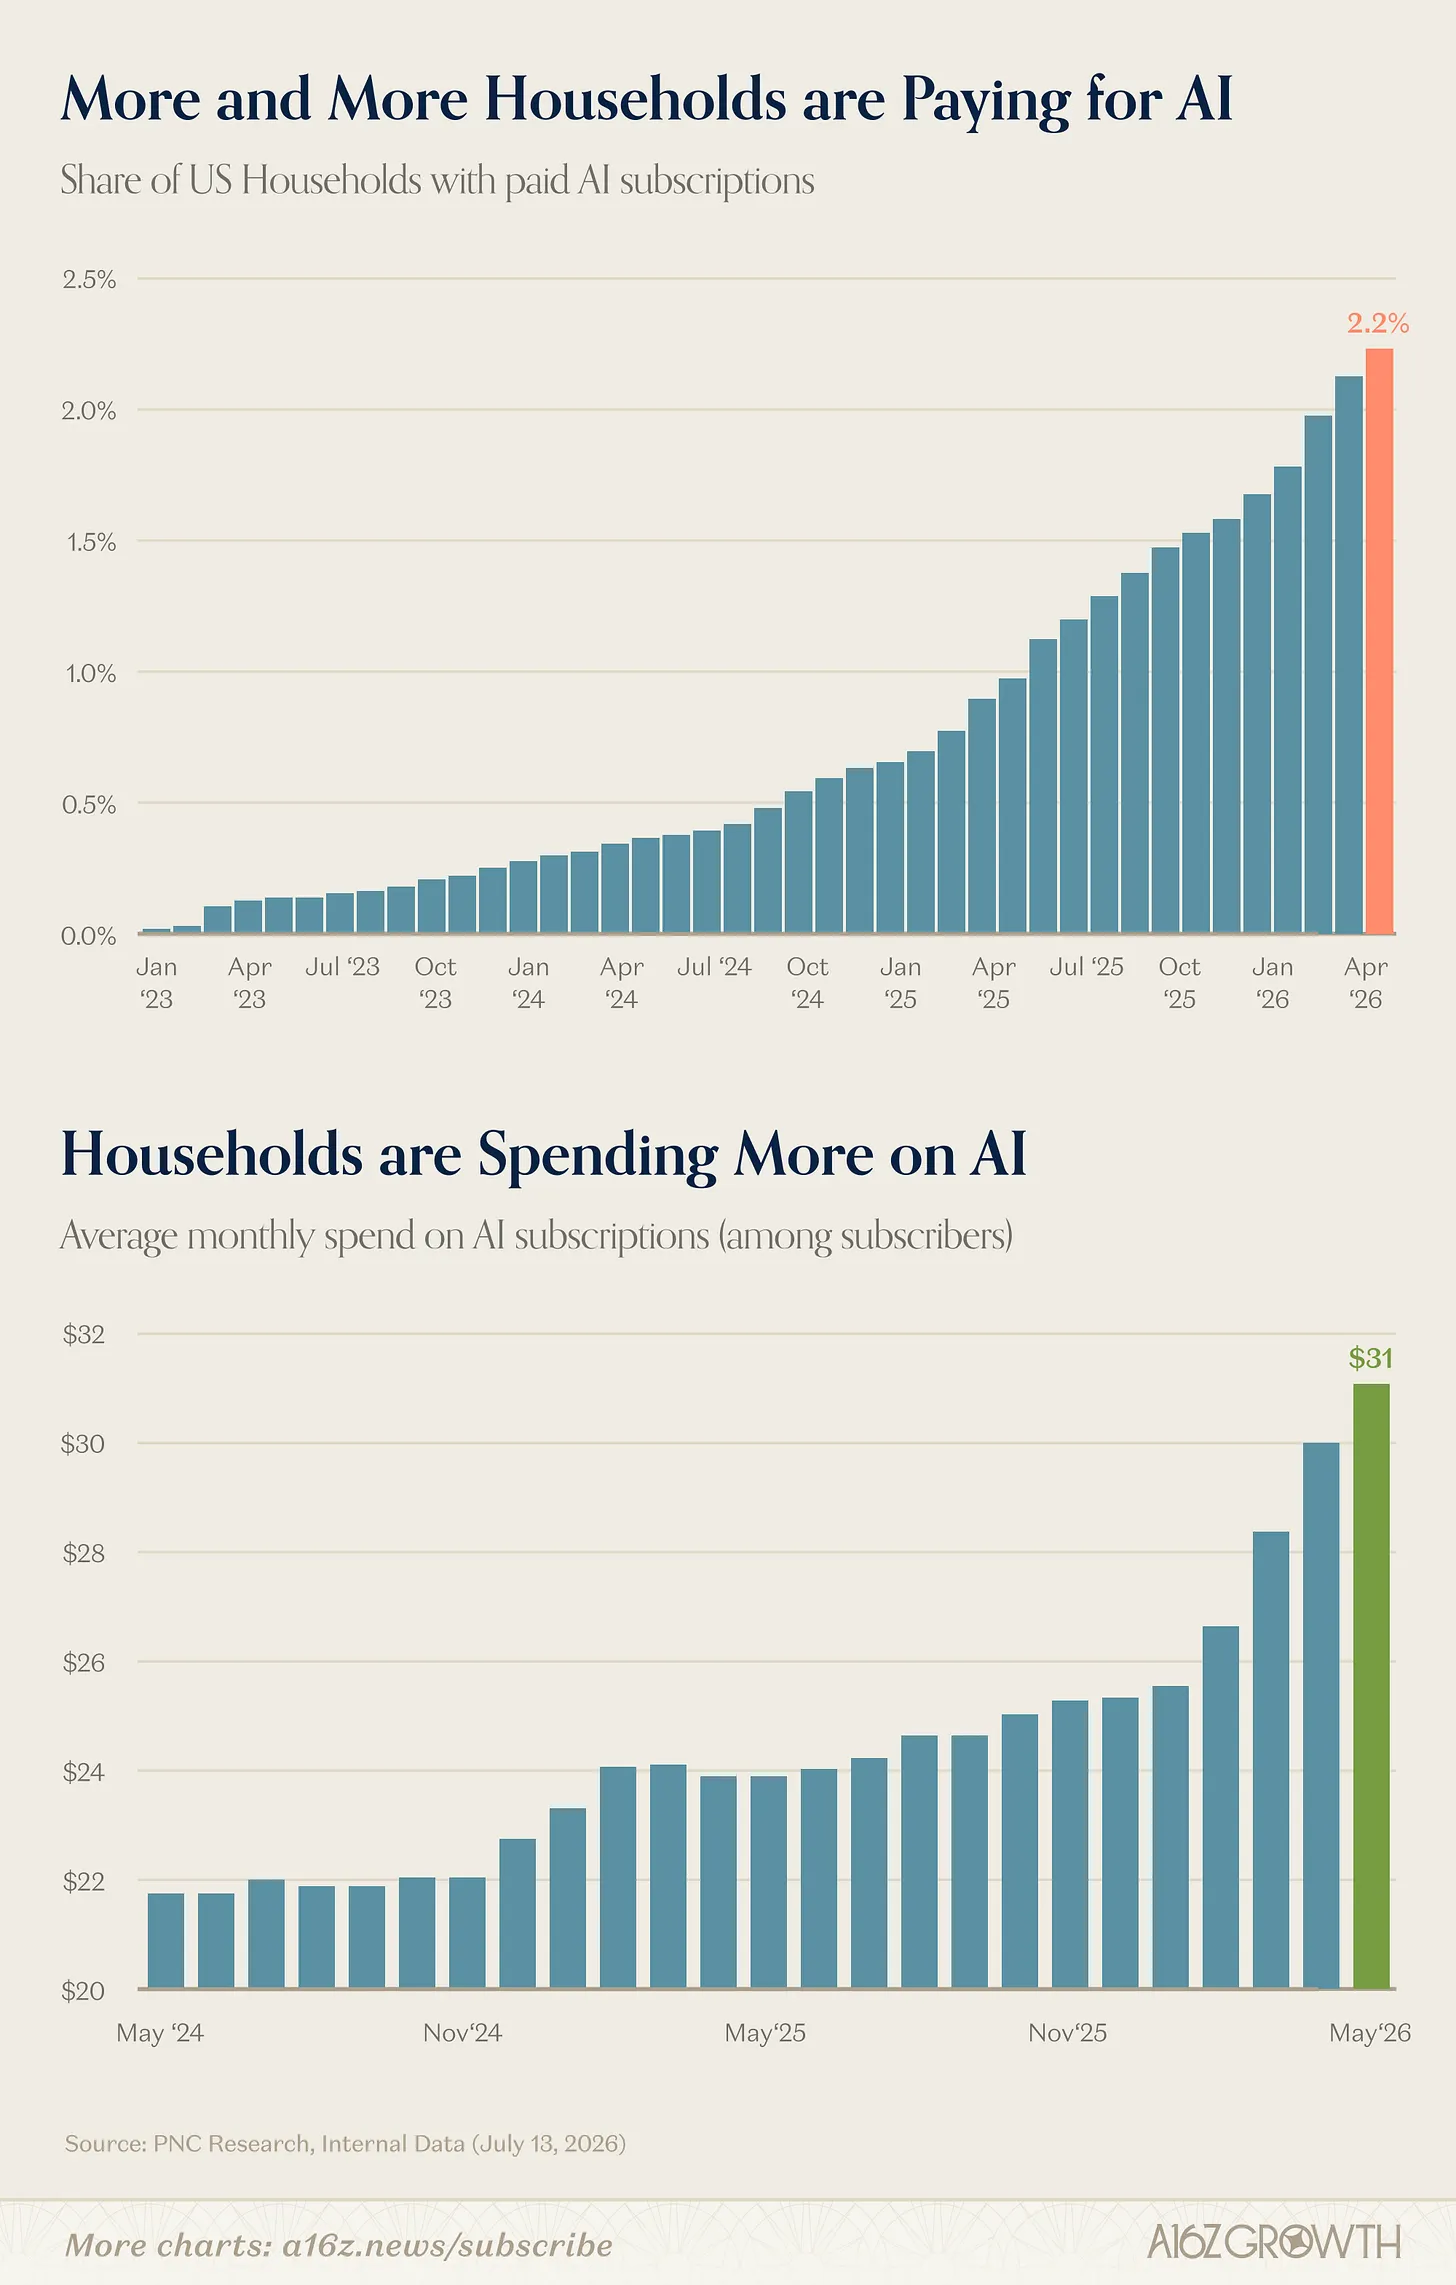
文章用付费率 2.2%、月均 31 美元两组数据说明:消费级 AI 需求增长远慢于模型进步,厂商因此转向 Anthropic 式的企业合同路线。
Meta 的 Muse 助手、OpenAI 的 Dots 和拿到 100 亿美元估值的 Instinct 让消费级 AI 看上去在回暖。但 a16z 引用的 PNC 数据泼了冷水:截至 5 月只有 2.2% 的消费者为 AI 付费,月均支出 31 美元,且增长曲线几乎是条直线——模型能力大幅提升,付费意愿却没怎么动。
正文摘录
本周过后,你或许可以说消费级 AI 正在卷土重来。 Meta 的个人 AI 助手 Muse 及其毛绒玩具般的吉祥物 Jolly,已经成为一匹 [意外的黑马](https://techcrunch.com/2026/09/25/meta-is-putting-its-muscle-behind-muse-as-the-ai-app-takes-off/)。就在昨天发布的 [OpenAI Dots](https://techcrunch.com/2026/09/29/openai-launches-dots-its-bubbly-agentic-avatar/),似乎也在追逐同样的卡通风个人助手路线。而崭露头角的 Instinct 助手则凭借其 agentic(智能体化)跑腿能力——专注订机票、订餐厅、退订阅——[达到了 100 亿美元估值](https://techcrunch.com/2026/09/28/viral-ai-agent-instinct-raises-1b-series-c-at-a-10b-valuation/)。 看多逻辑很好讲。Agentic AI 终于可靠到足以处理日常任务。公司们越来越多地把这种服务推销给普通人,而普通人也确实从中获得了实际价值。如果你是个投资人,这看起来太像 2022 年的 ChatGPT 发布——AI 的原始能力打开了一个此前根本不可能存在的产品品类。谁不想分一杯羹呢? 但前沿实验室之所以对消费级 AI 变得畏手畏脚,是有原因的——而且不是因为技术不够好。即便是火得离谱的科技产品,也开始在消费者愿意付多少钱这件事上撞到天花板,而更好的模型是否真能带来更赚钱的消费级业务,也并不明朗。结果就是全行业转向 Anthropic 模式,聚焦企业合同和逐垂直领域的扩张。